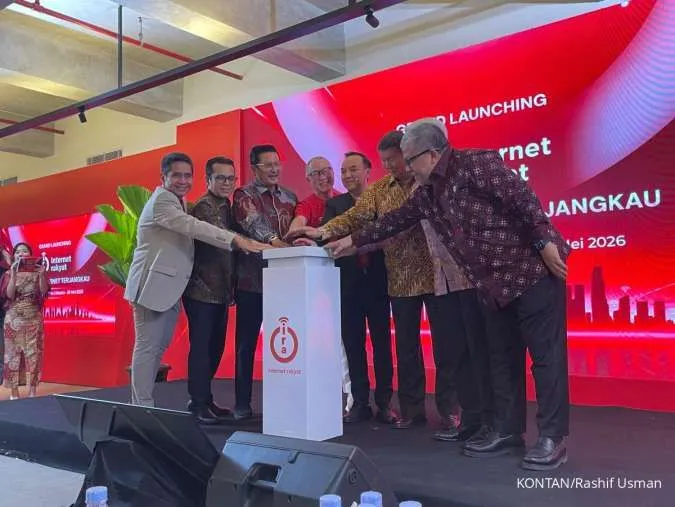
PT Solusi Sinergi Digital Tbk (WIFI) resmi meluncurkan layanan internet rumah nirkabel (Fixed Wireless Access/FWA) Internet Rakyat (IRA) secara komersial, setelah sebelumnya melalui fase soft deployment sejak Februari 2026. Peluncuran ini dinilai dapat menjadi katalis positif untuk mempercepat akuisisi pelanggan, meski kontribusi pendapatan diperkirakan baru terealisasi bertahap dalam beberapa kuartal mendatang.
Analis BRI Danareksa Sekuritas Kafi Ananta, dalam riset yang diterbitkan Jumat (29/5/2026), menilai peluncuran IRA berpotensi menjadi pendorong pertumbuhan pelanggan melalui strategi promosi yang agresif. Menurutnya, program promosi dapat menjadi alat akuisisi yang efektif, sementara monetisasi cenderung terjadi belakangan sehingga dampak pendapatan jangka pendek masih terbatas.
Hingga kuartal I-2026, IRA tercatat memiliki sekitar 200.000 pelanggan berbayar dengan dukungan 236 BTS aktif. Perusahaan juga menggelar promosi bertema Piala Dunia, di mana pelanggan membayar Rp 100.000 di muka untuk memperoleh akses internet gratis selama tiga bulan serta layanan FolaPlay, platform OTT milik grup yang bekerja sama dengan TVRI sebagai pemegang hak siar.
Meski demikian, BRI Danareksa menilai potensi monetisasi masih dibatasi oleh tahap awal pembangunan jaringan. Jumlah BTS aktif saat ini disebut baru sekitar 550 unit, masih jauh dari target perusahaan yang menargetkan 5.500 BTS aktif pada akhir 2026.
Dengan mempertimbangkan kondisi tersebut, BRI Danareksa memangkas proyeksi pendapatan FWA WIFI pada 2026 sebesar 24% menjadi Rp 749 miliar. Sementara itu, proyeksi pendapatan bisnis fiber to the home (FTTH) dipertahankan di Rp 2,1 triliun, sehingga total pendapatan WIFI pada 2026 diperkirakan mencapai Rp 3,8 triliun.
Di sisi lain, BRI Danareksa melihat sinyal percepatan pembangunan jaringan pada paruh kedua 2026. Walaupun belanja modal (capex) yang tercatat pada kuartal I 2026 sebesar Rp 181 miliar, nilai uang muka dan persediaan meningkat signifikan secara kuartalan, masing-masing sebesar Rp 685 miliar dan Rp 969 miliar.
Kafi menilai kenaikan uang muka dan persediaan mengindikasikan proses pengadaan perangkat telah berjalan dan perusahaan menyiapkan gelombang instalasi yang lebih agresif pada semester kedua 2026. Ia menyebut kenaikan tersebut menunjukkan economic capex mencapai sekitar Rp 1,8 triliun, yang dinilai mengonfirmasi aktivitas pengadaan untuk mendukung percepatan instalasi jaringan.
Sejalan dengan perkembangan itu, BRI Danareksa menaikkan proyeksi capex WIFI pada 2026 sebesar 8% menjadi Rp 4,5 triliun. Target pelanggan FWA juga direvisi naik menjadi 2,5 juta pelanggan.
Kinerja operasional yang dinilai lebih baik dari perkiraan pada 2025 dan kuartal I 2026 turut mendorong revisi naik proyeksi profitabilitas. BRI Danareksa kini memperkirakan EBITDA WIFI pada 2026 mencapai Rp 1,85 triliun, naik sekitar 9,1% dari proyeksi sebelumnya. Peningkatan ini ditopang efisiensi biaya operasional jaringan serta beban umum dan administrasi yang lebih terkendali.
Namun, margin EBITDA diperkirakan turun ke 48,6% akibat biaya yang bersifat front-loaded, seperti biaya hak penggunaan spektrum (BHP), sewa jaringan, dan komisi distributor. Mulai 2027, margin diproyeksikan kembali meningkat dan stabil di kisaran 54,1% hingga 2028.
BRI Danareksa Sekuritas mempertahankan rekomendasi BUY untuk saham WIFI, dengan rekomendasi taktis tiga bulan Overweight. Meski demikian, target harga saham direvisi turun menjadi Rp 4.100 per saham dari sebelumnya, seiring pendekatan yang lebih konservatif terhadap nilai terminal serta visibilitas monetisasi jangka panjang yang dinilai masih berkembang.
Selain itu, manajemen disebut tengah menyiapkan pendanaan melalui pinjaman sindikasi perbankan untuk mendukung ekspansi. Dalam proyeksi BRI Danareksa, rasio utang terhadap ekuitas (DER) dan net debt terhadap EBITDA pada 2026 diperkirakan berada di level 1,0 kali dan 1,5 kali.
Adapun risiko utama yang dicermati adalah potensi tingginya tingkat penghentian layanan pelanggan (churn) setelah masa promosi berakhir.