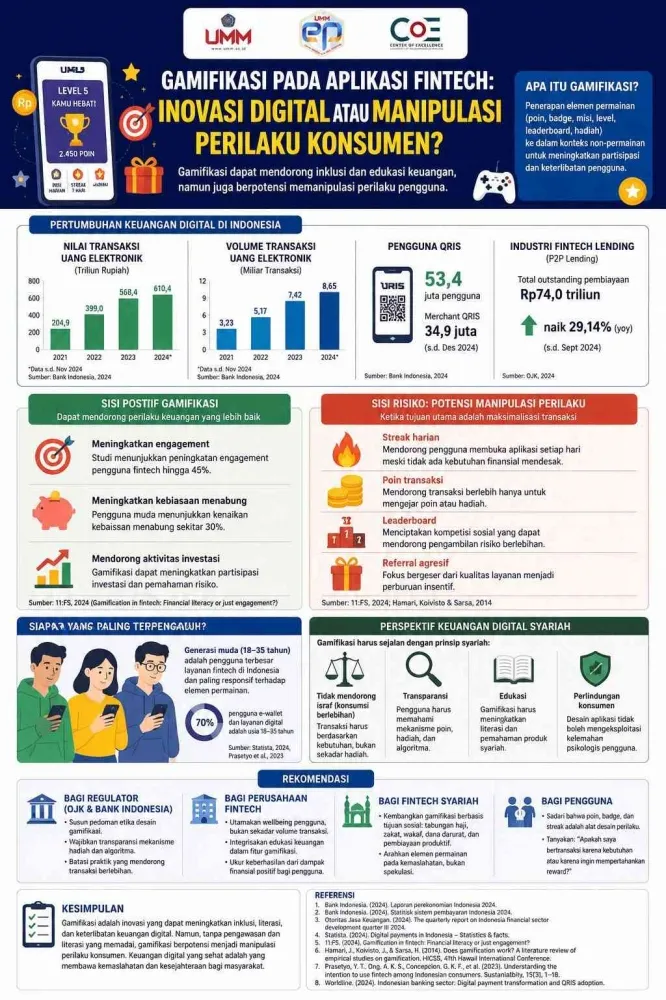
Perkembangan teknologi digital telah mengubah cara masyarakat mengakses layanan keuangan. Di Indonesia, pertumbuhan financial technology (fintech) berlangsung cepat seiring meningkatnya penggunaan internet dan smartphone. Data Bank Indonesia mencatat nilai transaksi uang elektronik dan pembayaran digital terus meningkat dari tahun ke tahun, menandakan adopsi layanan keuangan digital yang kian luas.
Di tengah persaingan industri, perusahaan fintech tidak hanya menawarkan fitur baru, tetapi juga berupaya menjaga keterlibatan pengguna. Salah satu strategi yang semakin sering digunakan adalah gamifikasi, yakni penerapan elemen permainan dalam konteks non-permainan untuk mendorong partisipasi dan interaksi pengguna.
Dalam aplikasi fintech, gamifikasi muncul dalam berbagai bentuk, mulai dari poin, lencana (badge), misi harian, tantangan transaksi, sistem level, hadiah virtual, hingga program referral dengan insentif tertentu. Tujuannya adalah membuat aktivitas keuangan yang kerap dianggap rumit atau membosankan menjadi lebih menarik. Praktik ini banyak ditemui pada layanan dompet digital, investasi, maupun pembiayaan digital.
Dari sisi bisnis, gamifikasi dipandang selaras dengan karakter generasi digital yang menyukai pengalaman interaktif dan umpan balik instan. Sejumlah penelitian juga menunjukkan gamifikasi dapat meningkatkan keterlibatan pengguna (user engagement), membuat pengguna lebih sering membuka aplikasi, menyelesaikan tugas, serta melakukan transaksi dengan frekuensi lebih tinggi dibandingkan sebelum fitur tersebut diterapkan. Dalam konteks tertentu, gamifikasi bahkan dinilai berpotensi mendukung inklusi keuangan karena dapat menarik kelompok yang sebelumnya kurang tertarik pada layanan keuangan formal.
Namun, penggunaan gamifikasi juga memunculkan pertanyaan etis: apakah strategi ini benar-benar membantu pengguna mengelola keuangan dengan lebih baik, atau justru mendorong perilaku konsumen demi kepentingan bisnis. Pertanyaan ini kian relevan karena fintech tidak sekadar menyediakan layanan, tetapi juga mengumpulkan dan memanfaatkan data perilaku pengguna untuk mengoptimalkan strategi pemasaran.
Fenomena tersebut dapat dilihat melalui kacamata ekonomi perilaku (behavioral economics), yang menjelaskan bahwa keputusan ekonomi tidak selalu diambil secara rasional. Faktor psikologis seperti emosi, kebiasaan, rasa takut kehilangan peluang (fear of missing out/FOMO), dan dorongan untuk meraih penghargaan dapat memengaruhi tindakan seseorang. Dalam praktiknya, gamifikasi memanfaatkan mekanisme psikologis ini. Contohnya, fitur daily streak mendorong pengguna membuka aplikasi setiap hari agar tidak kehilangan rangkaian pencapaian, sementara sistem poin dan hadiah dapat memicu transaksi berulang meski tidak selalu didorong kebutuhan nyata.
Kondisi ini membuat batas antara inovasi dan manipulasi menjadi tipis. Ketika pengguna bertransaksi berdasarkan kebutuhan finansial, gamifikasi dapat menjadi dukungan yang positif. Sebaliknya, bila transaksi dilakukan semata demi mempertahankan poin, hadiah, atau posisi tertentu, gamifikasi berisiko mendorong perilaku konsumtif. Dalam jangka panjang, hal tersebut dapat memicu masalah keuangan, terutama bagi kelompok dengan literasi keuangan rendah.
Kelompok yang dinilai rentan terhadap pengaruh gamifikasi adalah generasi muda, khususnya Generasi Z dan milenial. Survei dari berbagai lembaga riset digital di Indonesia menunjukkan pengguna berusia 18 hingga 35 tahun mendominasi penggunaan dompet digital, layanan buy now pay later (BNPL), dan aplikasi investasi daring. Kedekatan generasi ini dengan budaya permainan digital membuat mereka lebih mudah merespons sistem penghargaan dan tantangan yang dirancang aplikasi, sehingga kerap menjadi target utama dalam pengembangan fitur gamifikasi.
Dalam konteks keuangan digital syariah, isu gamifikasi menjadi sorotan karena terkait prinsip ekonomi Islam yang menekankan keadilan, transparansi, kemaslahatan, dan tanggung jawab sosial. Gamifikasi pada fintech syariah dipandang idealnya tidak berhenti pada peningkatan transaksi, tetapi diarahkan untuk mendorong perilaku keuangan yang lebih sehat, misalnya membangun kebiasaan menabung, berinvestasi secara bertanggung jawab, membayar zakat, berwakaf, serta mempersiapkan dana haji dan pendidikan.
Meski demikian, belum semua perusahaan menerapkan pendekatan tersebut. Sebagian fitur gamifikasi masih berorientasi pada peningkatan aktivitas pengguna dan pertumbuhan transaksi. Padahal, keberhasilan inovasi digital tidak hanya diukur dari jumlah pengguna aktif atau volume transaksi, melainkan juga dari dampaknya terhadap kesejahteraan finansial masyarakat. Jika transaksi meningkat tetapi kondisi keuangan pengguna tidak membaik, maka tujuan inklusi keuangan patut dievaluasi.
Sejumlah pihak dinilai perlu terlibat agar gamifikasi berkembang secara sehat. Regulator seperti Otoritas Jasa Keuangan (OJK) dan Bank Indonesia disebut perlu menyusun pedoman yang lebih jelas terkait etika penggunaan gamifikasi dalam layanan keuangan digital, termasuk transparansi mekanisme penghargaan, perlindungan kelompok rentan, serta pembatasan praktik yang berpotensi mendorong perilaku konsumtif berlebihan. Di sisi lain, perusahaan fintech didorong mengadopsi pendekatan yang lebih berorientasi pada kesejahteraan pengguna dibanding sekadar mengejar pertumbuhan transaksi.
Peningkatan literasi keuangan digital juga menjadi faktor penting. Masyarakat perlu memahami bahwa poin, hadiah, lencana, maupun tantangan dalam aplikasi bukan sekadar hiburan, melainkan bagian dari strategi desain perilaku (behavioral design). Dengan pemahaman yang memadai, pengguna diharapkan lebih bijak membedakan kebutuhan dan keinginan, sehingga pemanfaatan fintech dapat memberikan manfaat yang optimal.
Pada akhirnya, gamifikasi dalam aplikasi fintech memiliki dua sisi. Di satu sisi, strategi ini dapat meningkatkan keterlibatan pengguna, memperluas inklusi keuangan, dan membuat edukasi keuangan lebih menarik. Di sisi lain, gamifikasi berpotensi menjadi sarana manipulasi perilaku apabila dirancang semata untuk mendorong transaksi tanpa mempertimbangkan kepentingan pengguna. Tantangan industri fintech, termasuk dalam perspektif keuangan digital syariah, adalah memastikan inovasi tetap berjalan secara etis dan bertanggung jawab, dengan ukuran keberhasilan yang tidak hanya bertumpu pada frekuensi transaksi, tetapi juga kontribusinya dalam membentuk perilaku keuangan yang sehat dan produktif.